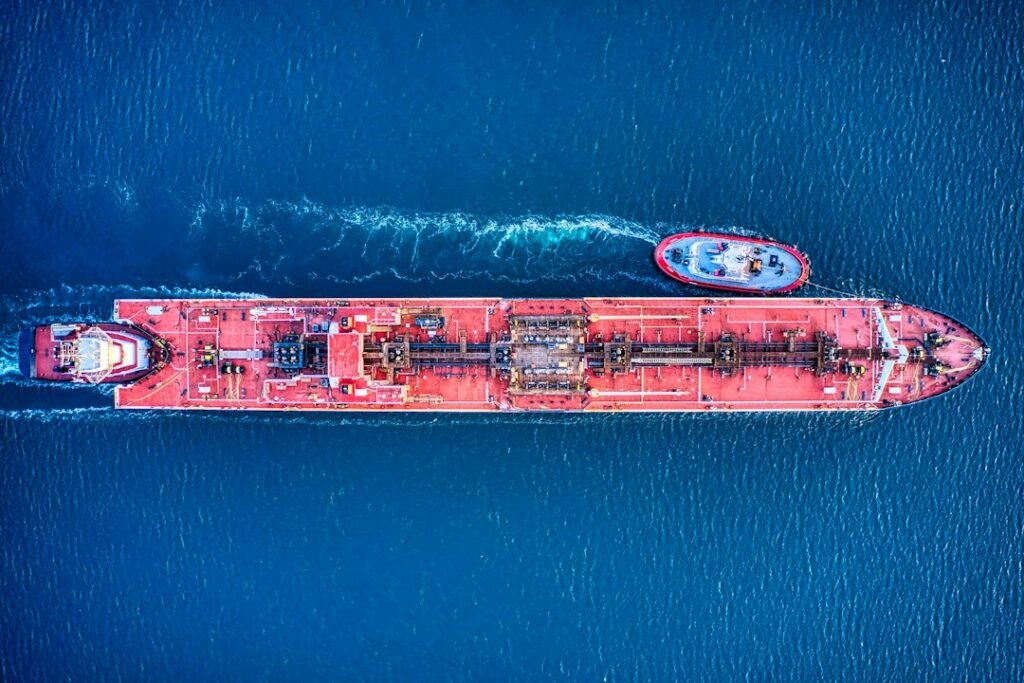
تحولت أزمة سوق النفط العالمية من نقص الخام وحده إلى أزمة في القدرة على نقله وتكريره، مع صعود غير مسبوق في أسعار الناقلات والتأمين البحري. وتشير أحدث البيانات إلى أن تكلفة الشحن باتت تمثل نحو 27% من السعر النهائي للبرميل، مقارنة بنحو 3% فقط في الظروف المعتادة.
وبحسب تحليل نشرته رويترز في 5 أكتوبر 2026، تجاوزت أجرة ناقلة النفط العملاقة من فئة VLCC على خط الشرق الأوسط إلى آسيا 1.2 مليون دولار يومياً، بعد أن كانت تدور حول 30 ألف دولار يومياً في يناير. وتعكس هذه القفزة حجم الضغط الواقع على أسطول الناقلات نتيجة تغير مسارات التجارة، وارتفاع أقساط مخاطر الحرب، واعتماد عمليات نقل معقدة حول مضيق هرمز.
عودة التدفقات لا تعني انتهاء الأزمة
وصل متوسط تدفقات الخام عبر مضيق هرمز إلى 14.2 مليون برميل يومياً خلال سبعة أيام منتهية في 26 سبتمبر، أي قرابة 80% من مستويات ما قبل الحرب، وفق بيانات Kpler. ومع ذلك بقي خام برنت فوق 100 دولار للبرميل، في مؤشر على أن توافر النفط عند نقطة الإنتاج لم يعد كافياً لخفض الأسعار إذا ظلت عملية نقله باهظة ومحدودة.
وكانت صادرات نفط الشرق الأوسط قد تجاوزت مستويات ما قبل الحرب في عدة أيام خلال الأسبوع الأخير من سبتمبر، لكن نمو الكميات تزامن مع ازدياد المخاطر على السفن وارتفاع الطلب على الحمولة البحرية المتاحة.
السعودية تعيد جزءاً كبيراً من صادراتها عبر هرمز
أعادت السعودية توجيه جانب من صادراتها نحو الخليج بعد الهجوم الذي تعرض له خط أنابيب الشرق–الغرب في سبتمبر. وبلغ متوسط الصادرات السعودية العابرة لمضيق هرمز نحو 3 ملايين برميل يومياً خلال الشهر، وهو أعلى مستوى لها منذ بداية النزاع، لكنه بقي عند قرابة نصف حجم التدفقات السابقة للحرب.
وتكشف هذه العودة أن كميات كبيرة ما زالت قادرة على عبور المضيق، لكنها تمر ضمن منظومة تشغيل أكثر كلفة وتعقيداً. ففي بعض العمليات تُستخدم عدة ناقلات لنقل الخام عبر هرمز إلى خليج عُمان، ثم تُجرى مناولات بحرية أو إعادة توزيع للشحنات قبل مواصلة الرحلة إلى آسيا. وتؤدي هذه الآلية إلى إشغال عدد أكبر من الناقلات العملاقة لفترات أطول وتقليص المعروض المتاح منها في الأسواق الأخرى.
مسافات أطول ونقص في طاقة التكرير
تفاقم الضغط مع لجوء المشترين الآسيويين إلى خامات تأتي من حوض الأطلسي عبر مسافات أطول، ما يرفع استهلاك الوقود وأيام الإبحار ويقلص دوران السفن. وفي الوقت نفسه، أدى تضرر طاقات تكرير في الشرق الأوسط وروسيا إلى نقص أشد في المنتجات المكررة، ولا سيما الديزل.
وتقدّر Energy Aspects أن العجز في سوق النفط انخفض إلى نحو 1.6 مليون برميل يومياً، بعدما بلغ قرابة 4 ملايين برميل يومياً في ذروة الاضطراب خلال مايو. غير أن تحسن الإمدادات لم ينعكس بالقدر المتوقع على الأسعار، لأن الاختناق انتقل من آبار الإنتاج إلى الناقلات والموانئ والمصافي وشبكات التأمين.
ماذا يعني ذلك للقارئ العربي؟
تعني هذه التطورات أن استقرار أسعار الطاقة لن يعتمد فقط على إبقاء مضيق هرمز مفتوحاً، بل أيضاً على توافر ناقلات كافية، وانخفاض مخاطر الحرب، وعودة مسارات الشحن إلى نمط أكثر مباشرة، واستعادة طاقات التكرير. وقد يستغرق تفكيك هذه الاختناقات أشهراً، وربما أطول، حتى لو استمرت صادرات الخام في التعافي.
بالنسبة لدول الخليج، ستظل مرونة خطوط الأنابيب والموانئ البديلة والتأمين البحري عوامل استراتيجية لا تقل أهمية عن حجم الإنتاج. أما لشركات الشحن، فإن استمرار الطلب المرتفع على ناقلات VLCC يرفع العائدات، لكنه يضاعف أيضاً مخاطر التشغيل والتأمين والالتزام بمسارات آمنة.
المصدر الأصلي: تحليل رويترز – Oil’s new problem isn’t supply. It’s logistics، 5 أكتوبر 2026.
ملاحظة: المادة الأصلية تحليل رأي لكاتب في رويترز؛ أعدت SN عربية صياغة البيانات ووضعتها في سياق بحري ولوجستي للقارئ العربي.
التعليقات